
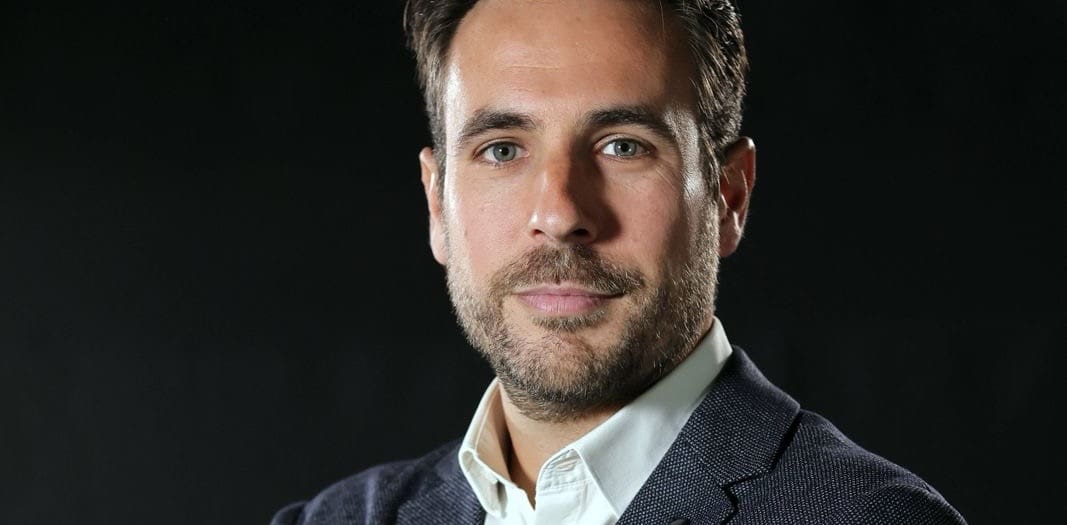
Arrivé à la tête de MVola, le mobile money de référence à Madagascar, Alexandre Castel a fixé le cap : faire de la plateforme le réflexe financier quotidien des Malagasy. Trois chantiers structurent ce mandat : le paiement marchand désormais sans frais côté client, une application repensée à partir des usages, et une Direction de l’expérience client dédiée. Sur un marché où le mobile money reste surtout utilisé pour envoyer et retirer de l’argent, le défi est d’aller plus loin : seulement 8 % des entreprises malgaches accèdent à des prêts bancaires, contre 19,5 % en Afrique subsaharienne. Pour y répondre, MVola mise sur l’historique des transactions digitales pour rapprocher PME et entrepreneurs du crédit. Entretien sur la feuille de route de l’entreprise à horizon 2030.
 AFRIMAG : Vous avez récemment présenté les grandes priorités de votre mandat à la tête de MVola avec une volonté affichée de simplifier les usages et de renforcer l’expérience client. Quelle est votre vision pour l’entreprise et quels seront vos principaux chantiers au cours des prochaines années ?
Alexandre Castel : Ma vision est simple : faire de MVola le partenaire financier du quotidien des Malagasy. Un service que l’on utilise naturellement pour payer, transférer, épargner, se financer ou gérer une activité.
Pour y arriver, nous avons aujourd’hui trois grandes priorités. La première, c’est le paiement marchand. Nous avons supprimé les frais côté client parce que le coût du paiement ne doit pas freiner son adoption. Quand on achète quelque chose à 20 000 Ar, on doit pouvoir payer 20 000 Ar, tout simplement.
La deuxième priorité, c’est notre application. Nous ne nous sommes pas contentés d’en changer le design : nous l’avons repensée à partir des usages et des retours de nos clients, avec un objectif très concret : rendre chaque parcours plus simple et plus intuitif.
La troisième priorité, c’est l’expérience client. Mettre le client au centre ne peut pas rester un slogan. Nous avons donc créé une Direction dédiée, avec une responsabilité claire : écouter, mesurer la satisfaction et suivre les problèmes jusqu’à leur résolution.
Ces chantiers reposent sur un même socle : une plateforme fiable et sûre. Nous gérons l’argent des gens ; dans notre métier, la rigueur et la confiance sont des conditions d’existence. Le fil rouge reste le même : simplifier les usages et faire de MVola un réflexe du quotidien.
AFRIMAG : À Madagascar, le mobile money s’est progressivement imposé comme une alternative aux services bancaires traditionnels. Quels sont aujourd’hui les principaux freins à son adoption et quels leviers permettraient d’accélérer encore son développement ?
Alexandre Castel : Le mobile money a déjà profondément changé l’accès aux services financiers à Madagascar. Mais il reste encore beaucoup utilisé pour envoyer ou retirer de l’argent. La prochaine étape consiste à l’intégrer beaucoup plus largement dans la vie quotidienne.
Les freins sont très concrets : les habitudes liées au cash, la confiance, la maîtrise des outils numériques, mais aussi la disponibilité des services et des points d’acceptation sur l’ensemble du territoire.
Nous ne changerons pas ces habitudes avec davantage de technologie seulement. Le bénéfice doit être évident pour l’utilisateur et le service doit être plus simple que l’alternative en cash.
Payer doit être simple. Le service doit fonctionner au moment où le client en a besoin. Il doit comprendre ce qu’il fait, savoir vers qui se tourner en cas de problème et avoir confiance.
C’est pourquoi nous devons avancer en même temps sur l’éducation financière, l’expérience utilisateur, la fiabilité des services et le développement du réseau de commerçants. Plus le mobile money apportera une valeur visible au quotidien, plus son adoption deviendra naturelle.
AFRIMAG : À Madagascar, seulement 8 % des entreprises accèdent à des prêts bancaires, contre 19,5 % en Afrique subsaharienne. Comment les solutions de mobile money peuvent-elles contribuer à réduire ce déficit de financement, notamment pour les PME et les entrepreneurs ?
Alexandre Castel : C’est un sujet essentiel. Beaucoup de petites entreprises à Madagascar ont une activité réelle et génèrent des revenus, mais restent encore peu visibles pour le système financier traditionnel. Le mobile money peut contribuer à réduire cette distance.
En digitalisant une partie de leurs transactions, les entrepreneurs peuvent mieux suivre leurs flux et construire progressivement un historique de leur activité. Avec les bons modèles et dans un cadre responsable, ces informations peuvent aussi permettre de mieux comprendre leurs besoins et leur capacité de financement.
Chez MVola, nous proposons déjà des solutions d’épargne et de crédit, mais nous devons aller plus loin. L’objectif n’est pas de distribuer du crédit à tout prix : c’est de proposer le bon financement, au bon moment, à un entrepreneur capable de le rembourser.
Le digital doit progressivement permettre à davantage d’entrepreneurs de gérer leur activité, d’investir et de grandir. Le mobile money peut ainsi contribuer à formaliser progressivement des activités jusque-là informelles, en facilitant leur accès à des services financiers mieux adaptés. C’est là qu’il peut avoir un véritable impact économique.
AFRIMAG : MVola vient également de dévoiler une nouvelle version de son application, conçue à partir des retours de ses utilisateurs, ainsi qu’une Direction dédiée à l’Expérience Client. Quelle place souhaitez-vous donner à l’innovation et à l’écoute des clients dans la transformation de l’entreprise ?
Alexandre Castel : Pour moi, l’innovation n’a de valeur que si elle simplifie réellement la vie du client. La nouvelle application MVola en est un bon exemple. Il ne s’agissait pas d’un simple changement d’interface. Nous avons confronté nos idées à la réalité avec MVola Lab, des tests utilisateurs et une phase bêta ouverte au public.
Cette démarche nous a permis d’écouter, de tester et de corriger ce qui devait l’être. C’est précisément le rôle d’une phase bêta : améliorer concrètement le produit avant de le déployer plus largement.
La création de notre Direction de l’Expérience Client répond à la même logique. Nous voulons mieux mesurer la satisfaction, identifier plus rapidement les irritants et donner une responsabilité claire à la prise en charge des réclamations, jusqu’à leur résolution.
Recueillir des retours ne suffit pas. Notre capacité à les transformer en décisions, puis en améliorations visibles pour le client, est le véritable test.
AFRIMAG : À plus long terme, quelle place souhaitez-vous voir MVola occuper dans le paysage financier malgache à horizon 2030, et quelles transformations concrètes espérez-vous avoir contribué à impulser pour les Malagasy ?
Alexandre Castel : À horizon 2030, j’aimerais surtout que des usages qui paraissent encore complexes aujourd’hui soient devenus naturels.
Payer ses achats avec son téléphone. Épargner. Accéder à un financement adapté. Recevoir de l’argent. Gérer une partie de son activité professionnelle sans avoir systématiquement recours au cash.
Notre ambition est évidemment de continuer à faire grandir MVola, mais la réussite ne se mesurera pas uniquement à notre taille ou à notre position sur le marché. Je veux que MVola évolue du portefeuille de transactions vers un véritable écosystème de services financiers, utile aux particuliers comme aux entreprises.
Madagascar dispose encore d’un potentiel considérable en matière d’inclusion financière. Le numérique permet d’aller plus vite et de toucher des populations qui restent éloignées des services financiers traditionnels. Cette accélération doit cependant se faire avec la même exigence de fiabilité, de sécurité et de responsabilité.
Si, en 2030, nous avons contribué à rendre ces services plus simples, plus accessibles et réellement utiles pour des millions de Malagasy, alors nous aurons réussi.
Le numérique n’est pas une fin en soi. C’est un outil pour donner davantage d’autonomie et d’opportunités aux particuliers comme aux entrepreneurs.
 Madagascar