
Le secteur financier fait face à une transformation profonde de son environnement opérationnel et technologique. Les enquêtes menées lors des cycles de rencontres professionnelles « Fix the Future », réunissant plus de 120 acteurs du secteur : banques (65 %), crédits à la consommation (15 %), assurances (10 %), intégrateurs technologiques (10 %) et consultants (5 %), dressent un panorama statistique de la maturité en matière d’expérience client (CX) et digitale (DCX).
Les silos avant le client
Alors que les institutions bancaires continuent de débattre des frontières de leurs silos et de la légitimité budgétaire de leurs départements, l’écosystème technologique mondial a fondamentalement changé de vitesse. L’examen des données quantitatives met en évidence un décalage entre la formalisation des stratégies et leur application concrète. Si 80 % des organisations déclarent posséder une stratégie CX et 85 % affirment cartographier leurs parcours clients, l’analyse détaillée tempère ces indicateurs : 45 % des structures disposent d’une stratégie seulement partiellement mise en œuvre, et 20 % n’ont pas de cadre formel. De même, 42,5 % des cartographies de parcours sont rarement actualisées, tandis que 15 % des répondants n’en possèdent aucune.
Cette situation trouve son origine dans plusieurs freins structurels. Les répondants signalent en premier lieu des budgets limités et des difficultés à mesurer le retour sur investissement (ROI), cités par 28,2 % d’entre eux, ainsi que des cloisonnements organisationnels prononcés (26,8 %). La gouvernance des projets CX demeure par ailleurs partagée entre le marketing (27 %), les directions digital/IT (25,7 %) et des équipes CX dédiées (24,3 %). Malgré ces frictions, les investissements se maintiennent, ciblant prioritairement l’omnicanalité (30,1 %) et la collecte continue des retours clients, mise en place par 60 % des organisations.
« Briser l’inertie opérationnelle »
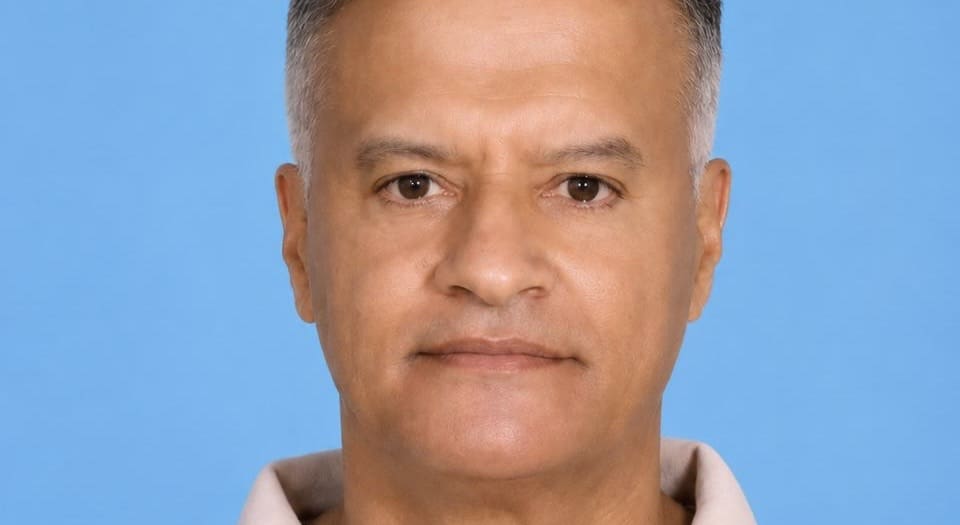
Les cinq enseignements majeurs de l’étude s’analysent à travers le prisme de la gouvernance et de la vision portée par Omar Alaoui Mdarhri, Managing Director d’Affinytix. Le premier révèle un décalage d’exécution persistant : si 80 % des institutions affirment avoir une stratégie, 65 % peinent à la déployer pleinement ou manquent de cadre formel. « L’enjeu n’est plus de concevoir des feuilles de route théoriques, mais de briser l’inertie opérationnelle qui paralyse leur exécution sur le terrain », analyse-t-il.
Le deuxième point concerne une gouvernance fragmentée. Le pilotage partagé entre le Marketing (27 %), l’IT (25,7 %) et l’équipe CX (24,3 %) illustre l’absence de modèle unifié. « Tant que la transformation client restera tiraillée entre des directions en silos, les initiatives se heurteront à des barrières étanches », souligne Omar Alaoui Mdarhri.
Budgets sous pression
Le troisième enseignement met en lumière la tyrannie du ROI et du budget. Le coût et la rentabilité (28,2 %) freinent les investissements. « Les directions financières exigent des preuves de valeur immédiates, oubliant que la CX est un investissement structurel de long terme », relève le Managing Director d’Affinytix.
Le quatrième point souligne l’importance du socle de l’omnicanalité. La priorité donnée à l’omnicanalité (30,1 %) et à l’écoute continue (60 %) pose les bases opérationnelles. « Les banques consolident leurs canaux, mais l’écoute client ne doit pas être un simple tableau de bord passif ; elle doit dicter les corrections en temps réel », insiste-t-il.
Le virage de l’IA prédictive
Enfin, avec 39 % des projections tournées vers l’IA prédictive, le secteur regarde vers l’avenir. « Le choix est clair : délaisser les technologies de surface pour intégrer l’intelligence artificielle directement dans l’anticipation des besoins bancaires », conclut Omar Alaoui Mdarhri.
L’impératif du recentrage
L’analyse de ces données met en lumière un impératif de recentrage des priorités managériales. Cependant, cette étude démontre que le véritable risque pour les acteurs bancaires n’est pas technologique, il est stratégique. S’enliser dans des querelles et consacrer une énergie précieuse à des problématiques internes obsolètes expose les institutions à un double écueil : perdre la course à l’efficacité opérationnelle et décrocher des attentes des clients.
Le défi managérial des prochaines années réside précisément dans la capacité à purger ces frictions internes pour libérer l’agilité nécessaire vers le déploiement réel de l’intelligence et de l’omnicanalité. « Deux questions fondamentales bousculent aujourd’hui les directions générales et redéfinissent l’avantage compétitif : comment l’entreprise peut-elle scaler ses capacités numériques sans compromettre la confiance et le contrôle réglementaire, et comment automatiser les parcours sans effacer le lien humain indispensable à la banque relationnelle ? », souligne Omar Alaoui Mdarhri.
« S’affranchir des querelles internes est l’impératif absolu pour éviter l’obsolescence », conclut-il, rappelant que la survie des acteurs traditionnels dépendra de leur aptitude à purger ces obstacles structurels face aux dynamiques du marché.
 Maroc