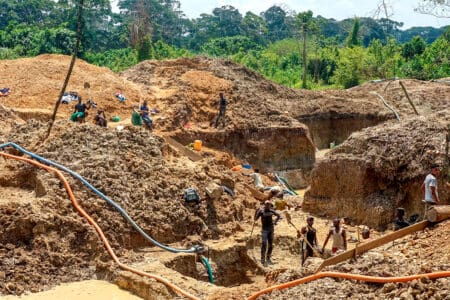

Présenté le 27 octobre à Abidjan dans le cadre de la table ronde organisée par Bloomfield, le rapport d’InterGlobe Conseils livre une évaluation sans complaisance des partenariats internationaux en Afrique de l’Ouest. En confrontant les discours politiques aux critères des investissements réels, des volumes d’échanges et des transferts de technologie, l’étude met en lumière le décalage entre le discours russe et la réalité du terrain, alors même que le sommet Russie-Afrique commence. Le rapport s’attarde également sur les spécificités des partenariats chinois, européen et américain.
Russie : des résultats économiques marginaux et un échec sécuritaire
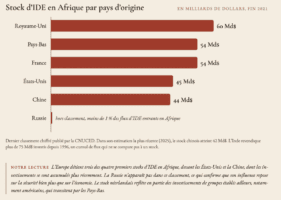 Le rapprochement stratégique opéré par les pays de l’Alliance des États du Sahel (AES) avec Moscou met en évidence un décalage entre les engagements affichés et les flux réels. Comme l’indique l’analyse d’InterGlobe Conseils : « La Russie a fait de son offre sécuritaire son principal levier de conquête, d’abord avec Wagner puis avec Africa Corps, auprès de régimes en quête de protection. Cette offre est aujourd’hui remise en cause par les résultats, le Sahel restant l’épicentre mondial du terrorisme. À l’inverse, elle n’a pas su bâtir d’offre économique, avec des investissements très faibles (moins de 1% des IDE entrants en Afrique) et des transferts de technologie quasi inexistants. Ses projets nucléaires et miniers restent pour l’essentiel au stade des protocoles. »
Sur le plan de la sécurité, le Global Terrorism Index 2026 rappelle que la zone sahélienne concentre désormais plus de la moitié des victimes du terrorisme mondial, soulignant les limites opérationnelles du dispositif paramilitaire russe.
Sur le plan économique, les flux en provenance de Moscou demeurent résiduels. La Russie représente moins de 1 % des flux entrants d’investissements directs étrangers (IDE) sur le continent et moins de 2 % du commerce ouest-africain. Ses exportations, composées à plus de 80 % de céréales et de produits pétroliers raffinés, s’opèrent sans réelle réciprocité pour les productions régionales. Au Nigeria, son premier partenaire commercial dans la sous-région, les ventes russes ont atteint 1,51 milliard de dollars en 2023, contre 10 millions de dollars d’importations en provenance de l’économie nigériane. Quant aux annonces industrielles, raffinerie d’or au Mali ou protocoles d’accord sur le nucléaire civil au Burkina Faso et au Niger, aucune n’a franchi le stade de la réalisation technique.
Chine : prédominance dans les infrastructures et questions de contenu local
À l’inverse, la Chine maintient son rang de premier constructeur d’infrastructures dans la région grâce à une approche transactionnelle. Premier fournisseur de six pays sur sept au sein de l’UEMOA (avec 35,9 % des biens d’équipement importés), Pékin a vu ses échanges avec la Côte d’Ivoire progresser de 46,9 % en 2025 pour s’établir à 7,42 milliards de dollars, tout en assurant le financement des 2 000 kilomètres de l’oléoduc Niger-Bénin (4,5 milliards de dollars).
Le rapport souligne néanmoins plusieurs contraintes structurelles. Le remboursement des financements, adossé à l’exploitation des ressources naturelles brutes, limite temporairement les recettes fiscales immédiates des États producteurs. Par ailleurs, la faible part confiée aux sous-traitants nationaux et les transferts de compétences limités font l’objet de discussions récurrentes entre les entreprises chinoises et les gouvernements partenaires.
Union européenne : premier stock d’investissements et réorientation vers le secteur privé
Malgré la réduction de son dispositif militaire au Sahel, l’Union européenne demeure le premier bloc économique régional, avec 68 milliards d’euros d’échanges et un stock d’IDE de 54 milliards d’euros en 2025.
Sur la façade côtière, la France reste le premier investisseur en Côte d’Ivoire (2,5 milliards d’euros d’IDE, plus de 1 000 filiales en activité), réorientant son action vers le soutien au secteur privé, incarné par le sommet Africa Forward de mai, le co-investissement et l’enseignement supérieur. Aujourd’hui, 30 000 étudiants ivoiriens et sénégalais sont accueillis dans les universités françaises.
Face aux offres concurrentes, Interglobe note que les mécanismes européens se heurtent à des délais d’instruction allongés et à des critères exigeants de conformité environnementale et de gouvernance (ESG), qui peuvent ralentir le calendrier des décaissements.
États-Unis : des échanges concentrés et une visibilité réglementaire incertaine
Si les États-Unis demeurent un acteur économique majeur, avec 11,8 milliards de dollars d’échanges concentrés sur le Nigeria et un compact d’infrastructures de 536,7 millions de dollars achevé en Côte d’Ivoire via le Millennium Challenge Corporation (MCC), leur positionnement est pénalisé par des variations de politique intérieure.
La restructuration abrupte de l’USAID en 2025 illustre la volatilité des financements fédéraux américains. Sur le volet commercial, les incertitudes entourant la reconduction de l’AGOA, prorogé pour une seule année jusqu’au 31 décembre 2026, limitent la visibilité réglementaire nécessaire aux investissements industriels de long terme.
L’étude permet de dépasser les discours convenus sur les différents partenaires africains et de mettre l’essentiel au cœur de l’analyse : que rapportent concrètement les partenaires internationaux à l’Afrique ? Cette efficacité doit s’évaluer désormais à l’aune d’indicateurs économiques mesurables comme le volume réel des capitaux investis, recours effectif aux entreprises locales et transferts technologiques.
 Russie