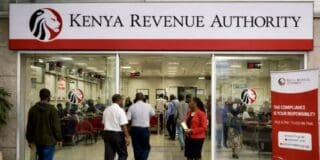

Le fisc kenyan (Kenya Revenue Authority, KRA) a enjoint, début novembre, les multinationales opérant au Kenya de lui communiquer, d’ici le 17 novembre, leur assujettissement potentiel au mécanisme mondial de taxation minimale de 15 % sur les bénéfices, prévu par un accord conclu en 2021 sous l’égide de l’Organisation de coopération et de développement économiques (OCDE) et du G20.
Un simple point de départ
Selon l’administration fiscale, cette obligation résulte de la ratification par le Kenya des dispositions du deuxième pilier des règles du modèle mondial de lutte contre l’érosion de la base d’imposition, qui vise à instaurer un impôt minimum mondial de 15 % pour endiguer le chalandage fiscal, notamment le transfert de bénéfices des groupes internationaux vers les paradis fiscaux. Ce dispositif cible les multinationales ayant réalisé un chiffre d’affaires annuel consolidé d’au moins 750 millions d’euros pendant au moins deux des quatre derniers exercices. Son schéma est le suivant : si le taux d’imposition effectif d’une multinationale sur ses bénéfices générés au Kenya est inférieur à 15 %, elle devra régler un impôt complémentaire pour combler l’écart. Cette règle ne remplace pas l’impôt sur les sociétés kenyan, qui s’élève à 30 %.
Des déclarations, pas encore des paiements
Pour les multinationales actives au Kenya, la date du 17 novembre 2026 correspond exclusivement à une obligation de fournir des informations sur la structure du groupe, et non à une date de paiement de l’impôt. L’adoption par le Kenya de l’accord mondial s’inscrit dans les efforts du gouvernement pour renforcer le recouvrement des recettes fiscales et réduire le recours à l’emprunt.
En 2021, près de 140 pays réunis autour de l’OCDE avaient convenu d’un plancher de 15 % de taxation des bénéfices des entreprises, quel que soit le lieu où elles déclarent leurs profits. Ce mécanisme garantit que les grandes firmes paient un niveau minimum d’impôt dans chaque juridiction où elles opèrent, et bride les montages agressifs destinés à transférer les bénéfices vers des territoires plus cléments en matière de prélèvements obligatoires.