mardi 15 septembre 2026
Récemment :
- Sénégal | Diplomatie économique : Diomaye Faye joue l’offensive sur tous les fronts aux USA et aux EAU d’abord
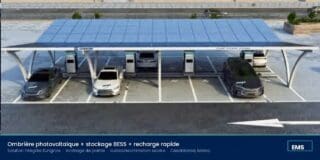
- Maroc | Mobilité électrique : contre la pénurie de bornes, la solution du « tout-en-un »
- Coopération arabo-africaine | La BADEA affiche un bilan 2025 solide et garde la note maximale AAA
- Istanbul | Finance : un siècle d’engagement entrepreneurial, la BCP du Maroc couronnée aux Arab Banks Awards
- Nigeria | Assurance : KBL Insurance change de mains
- Éclairage | Les investissements étrangers au Maroc et le cadre de garantie des transferts : le dispositif de la convertibilité à terme – Partie III [Par Hassan Ouatik, expert-comptable, OEC Paris]
- Édito | Aviation : les futurs majors aériens [Par Jean-Louis Baroux]
- Tribune | Le Nexus politique intérieure-extérieure : contraintes internes et comportement extérieur de l’Espagne envers le Maroc [Par Pr. El Hassane Hzaine]
Tous les articles qui parlent de BCEAO
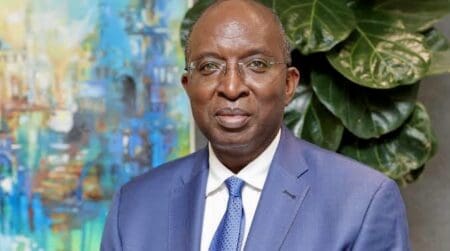
Casablanca, 1er septembre 2026. Africa50 a nommé Cheick-Oumar Sylla directeur général (CEO) de son fonds Project Development (PD), à un moment où le groupe entend accélérer l'exécution de sa feuille de route à l'horizon 2030.
En 2025, la Commission bancaire de l’UMOA a nettement musclé son dispositif de surveillance. Injonctions, blâmes et sanctions pécuniaires ont bondi en un an, alors même que le nombre de missions de vérification est resté quasiment stable. Un durcissement qui traduit la volonté du régulateur de resserrer l’étau autour des établissements financiers de la région.
Trente ans de terrain sur le continent n'ont laissé à Pascal Lorot aucun doute : le fossé entre l'Afrique réelle et l'image qu'en gardent les élites françaises s'est creusé au point de devenir béant. Dans Adieu Afrique. Histoire d'une rupture fatale (éditions Fayard), l'essayiste livre un diagnostic sévère de l'éloignement franco-africain, tout en refusant de considérer cette rupture comme définitive. Sa conviction : il reste possible de renouer, à condition de passer d'une relation de tutelle à un partenariat entre égaux.
En 2025, les banques et établissements financiers de l’Union monétaire ouest-africaine (UMOA) ont collecté des ressources à un rythme près de trois fois supérieur à celui des crédits accordés à leur clientèle. Selon le rapport annuel 2025 de la Commission bancaire de l’UMOA, les dépôts et emprunts ont progressé de 16 %, contre 5,5 % pour les crédits. Un décalage qui souligne la difficulté du système bancaire régional à transformer une épargne abondante en financement de l’économie.

Dans son Rapport sur la Politique monétaire dans l’UMOA, la Banque centrale des Etats de l’Afrique de l’Ouest (BCEAO) projette un dynamisme de la croissance et la contraction de l’inflation dans la sous-région. Le taux de croissance du PIB réel de l’UEMOA s’établirait à 6,2% au deuxième trimestre 2026, après une performance de 6,1% au trimestre précédent. Ce tableau clinique est plutôt exceptionnel et ce, malgré les risques liés aux tensions au Moyen-Orient.

La Banque centrale des États de l'Afrique de l'Ouest (BCEAO) s'apprête à lancer une phase pilote de six mois avec le Système panafricain de paiement et de règlement (PAPSS). Plus de 80 banques commerciales de l'UEMOA participeront à l'expérimentation, tandis que la BCEAO choisit, pour l'heure, de rester en retrait. Une approche prudente qui contraste avec l'adhésion pleine et entière récemment actée par la Banque des États de l'Afrique centrale (BEAC).

L’UEMOA veut accélérer la transformation du secteur agricole régional avec un portefeuille de projets estimé à 6 000 milliards de FCFA, soit environ 10,70 milliards de dollars US, d’ici 2040. Présentée à Bamako lors d’une rencontre avec les autorités maliennes, cette stratégie repose sur trois filières clés : les engrais, le riz et le coton, au cœur des défis de souveraineté alimentaire et industrielle de la région.

Dans sa dernière note conjoncture publiée mardi 19 mai, la Banque Centrale des Etats de l’Afrique de l’Ouest (BCEAO) prédit un rebond de la croissance dans la sous-région. Selon les prévisions de la Banque, l'activité économique en progresserait de 6,5% en glissement annuel au premier trimestre 2026, après une estimation de même ampleur au quatrième trimestre 2025. La croissance serait principalement soutenue par le renforcement de la demande intérieure et la bonne tenue de certains secteurs clés tels que l’agriculture vivrière, les industries manufacturières, le commerce, les services non marchands, ainsi que la pêche et l'élevage.

Alors que de nombreuses fintechs africaines ont longtemps cherché à contourner les banques traditionnelles, FABA Finance défend une approche différente. Lancée entre la Côte d’Ivoire et le Sénégal, la startup veut plutôt construire une infrastructure capable de rapprocher institutions financières et emprunteurs afin d’accélérer l’accès au crédit sur le continent.

Réunis dans la capitale sénégalaise, les gouverneurs des banques centrales africaines ont relancé les grands chantiers de l’intégration financière du continent. Au cœur des échanges : convergence macroéconomique, stabilité bancaire, paiements panafricains et mise en place de l’Institut monétaire africain, considéré comme l’antichambre de la future Banque centrale africaine.