mercredi 16 septembre 2026
Récemment :
- Tribune | Éducation : quand les repères familiaux au Niger vacillent sous l’effet des mutations sociétales [Par Moustapha Kadi Oumani]
- Cameroun | Minim Martap : l’offre du panafricain A2MP, dernière chance pour un projet bloqué depuis plus d’une décennie?
- Afrique du Sud | Diplomatie économique : Johannesburg-Mumbai, la passerelle aérienne pour conquérir les marchés africains
- Nigeria | Finance : Abuja fait son retour dans l’indice obligataire de JPMorgan après dix ans d’exclusion
- Tribune | Dakar 2026 : la jeunesse doit être plus qu’un public, elle doit être le visage des Jeux [Par Alassane Mbaye]
- Nigerian Exchange | Dangote : l’IPO de la raffinerie affole déjà les compteurs
- Sénégal | Investissement : à Washington, le Président Faye décroche un engagement de Cybastion et ouvre les portes du «New Deal Technologique»
- BGFIBank | Marché financier : deuxième phase de l’augmentation de capital, Oyima veut séduire davantage d’investisseurs
Tous les articles qui parlent de Air France KLM
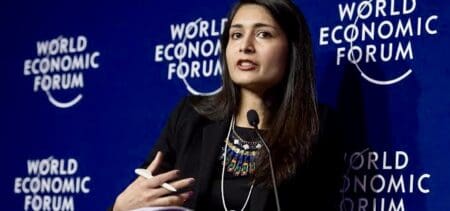
Il s'est passé un événement important dans le sillage de la dernière assemblée générale de l'IATA à Rio, en juin dernier : la nomination, au poste envié de Directeur général, de Saadia Zahidi, en remplacement de Willie Walsh. Celui-ci a quitté ses fonctions le 31 juillet pour prendre la direction générale d'IndiGo, où il succède à Pieter Elbers, lui-même ancien PDG de KLM. En attendant l'entrée en fonctions de Mme Zahidi, prévue le 1er novembre, c'est la Directrice financière de l'association, Sandrine Le Borgne, qui assure l'intérim. Bref, voilà un jeu de chaises musicales intéressant à examiner.

On peut se poser la question au vu des contraintes imposées par l'Union européenne mais également directement par les États européens à leur transport aérien. Il est loin le temps où cette activité faisait la fierté du continent. Entre les années 1960 et 1980, les compagnies européennes représentaient le fleuron du Vieux Continent qui était en train de se reconstruire après avoir passé des siècles à des luttes internes qui ont été jusqu'à presque le détruire.

Dans un courrier alarmant adressé à la Commission européenne, les plus grandes compagnies aériennes européennes ont exhorté Bruxelles à ne pas étendre son système d'échange de quotas d'émission de gaz à effet de serre aux vols internationaux (les dessertes vers le continent comprises) mettant en garde contre la hausse des prix des billets qu’entraînerait cette mesure, révèle l’agence Reuters.

La situation n’est pas simple et les revirements permanents des acteurs interdisent de faire des prévisions quant à la sortie de crise. La complexité est d’autant plus importante pour le transport aérien que ce conflit vient se rajouter à la guerre entre la Russie et l’Ukraine qui est entrée dans sa cinquième année. On n’en finit pas. Il est tout de même curieux que les belligérants aient autant de peine à se mettre autour d’une table pour trouver un accord puisqu’à la sortie, ils seront bien obligés de le faire. Les conséquences pour les compagnies aériennes ne sont pas anodines.

Par temps calme, le transport aérien s’est très bien accommodé du fameux « Yield Management » dont l’objectif est de maximiser les recettes de chaque vol en faisant varier les tarifs au jour le jour si ce n’est à la minute. Certes il comporte des excès que nous avons souvent dénoncés, mais reconnaissons que, dans l’ensemble ce concept a permis de faire voyager de nouvelles couches de clientèles, de remplir les vols, parfois trop, et d’assurer une meilleure rentabilité aux transporteurs. Mais lorsque la géopolitique amène de fortes perturbations, le même outil se retourne contre ses utilisateurs.

On s’y était trop habitués. La pression du public, une concurrence effrénée entre les transporteurs, les formidables avancées technologiques, l’arrivée en force des « low costs » et le trop fameux « yield management » ont entraîné une baisse quasi constante des tarifs aériens surtout à partir du milieu des années 1990. Et on s’y était habitué à tel point qu’il était impossible d’imaginer les prix que payaient les passagers dans les années 1970 qui ont vu l’apparition du transport de masse avec l’arrivée des très gros porteurs. Eh bien, cette époque est révolue au moins pour un certain nombre d’années

Les résultats financiers de 2025 sont en train de tomber et ils donnent une bonne idée de l’évolution du secteur. Les compagnies aériennes européennes se tirent à leur avantage de cette dernière année alors que les géants américains restent un peu à la peine. Au total l’année 2025 n’aura pas été si mauvaise, aidée en cela par un coût du pétrole resté raisonnable autour des 67 dollars le baril en moyenne. Rappelons que, en 2010, les analystes l’attendaient à 200 dollars ! Comme quoi, faire des prévisions surtout à long terme reste un exercice périlleux

Le cap des 5 milliards de passagers sera dépassé en 2026. Pour atteindre ce niveau exceptionnel, il ne faut pas moins de 28.000 appareils en service pour desservir un peu plus de 4.000 aéroports dans le monde. Ce volume de trafic commence à poser de sérieux problèmes.

Le bras de fer est entamé entre Ryanair et les Etats européens. Ces derniers, voyant…

Je me pose cette question chaque fois que je vois une compagnie en racheter une autre. C’est peut-être la règle de la vie mais, pour tout dire, je n’en vois pas toujours l’utilité. Dernièrement la compagnie turque Pegasus Airlines a acheté le transporteur national tchèque Czech Airlines après avoir d’ailleurs par le passé acquis la «low costs» de ce pays : Smart Wings. Certes le transporteur turc se porte bien et son gouvernement fait tout pour développer son transport aérien à la notable différence avec les autorités européennes.