
Énergie, engrais, fret, inflation : le bras de fer entre Washington et Téhéran est en train de produire un choc économique mondial dont l’Afrique constitue l’un des principaux récepteurs. Mais derrière la vulnérabilité se dessine aussi une nouvelle géographie des opportunités.
Le conflit qui prend l’allure de ni guerre ni paix depuis quelques mois se joue à des milliers de kilomètres des capitales africaines. Pourtant, il commence à se mesurer dans les stations-service de Nairobi, les factures d’électricité de Johannesburg, les budgets alimentaires du Caire et les comptes publics des pays importateurs de pétrole. Le bras de fer entre les États-Unis et l’Iran n’est plus seulement une affaire de missiles, de sanctions ou de négociations diplomatiques. Il est devenu un problème de prix, de transport, de production agricole et, plus largement, de croissance pour l’Afrique.
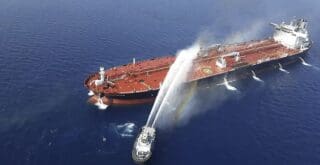
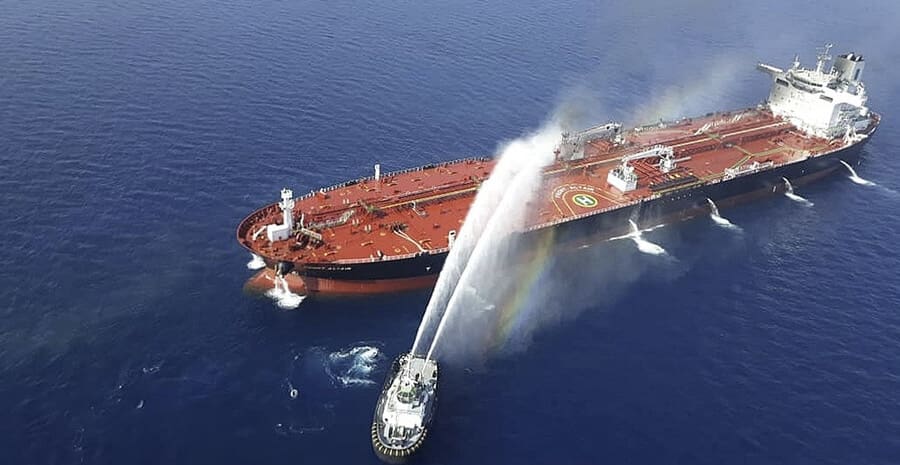
Le premier canal de transmission est évidemment énergétique. Le détroit d’Ormuz, étroit passage maritime reliant le golfe Persique à la mer d’Oman, concentre environ 20 millions de barils de pétrole et de produits pétroliers par jour, soit près du quart du commerce maritime mondial de pétrole. Les possibilités de contournement demeurent limitées.
Le marché a immédiatement intégré cette vulnérabilité. Le Brent a franchi les 100 dollars le baril en septembre, après une forte progression depuis le début de l’escalade militaire. Pour les économies africaines importatrices de carburants, le mécanisme est brutal : le pétrole plus cher renchérit le transport, l’électricité, la logistique, l’industrie et, finalement, l’ensemble du panier de consommation.
L’Afrique du Sud en fournit déjà une illustration. Le 23 septembre, sa banque centrale (South African Reserve Bank (SARB)) a relevé son taux directeur à 7,25 %, invoquant notamment les chocs de prix liés à la guerre avec l’Iran. L’inflation avait atteint 4,4 % et la SARB estimait qu’elle pouvait dépasser 5 % au cours de l’année.
Mais le véritable risque africain ne se trouve peut-être pas uniquement dans le pétrole. Il est aussi dans ce que le pétrole permet de produire : l’alimentation.
Le pétrole cher devient une menace agricole
Le détroit d’Ormuz est également une artère essentielle du commerce des engrais. Les perturbations du trafic maritime ont déjà provoqué une forte tension sur les marchés de l’urée, de l’ammoniac et du soufre. La FAO estime que le conflit accroît simultanément les risques pesant sur l’énergie, les engrais et les systèmes agroalimentaires mondiaux, avec des conséquences particulièrement importantes pour les régions dépendantes des importations, dont l’Afrique.
C’est ici que le choc géopolitique se transforme en risque social. Une hausse du prix du carburant est visible immédiatement. Une hausse du prix des engrais produit ses effets quelques mois plus tard, lorsque le producteur réduit les doses, lorsque les rendements diminuent et lorsque le prix des céréales commence à augmenter.
Le lien est désormais suffisamment documenté pour ne plus relever de la simple hypothèse. Selon la CNUCED, le trafic maritime à travers Ormuz avait chuté de plus de 95 % au plus fort des perturbations, désorganisant les flux énergétiques et les approvisionnements en engrais.
Pour les pays africains qui importent une part importante de leurs intrants agricoles, le risque est donc double : payer davantage pour produire et payer davantage pour transporter les récoltes.
Une facture très inégalement répartie
L’une des particularités du choc actuel est qu’il ne frappe pas tous les pays africains de la même manière.
Une Afrique pétrolière peut même, en apparence, tirer avantage de la hausse des cours. Une analyse du Centre for Research on Energy and Clean Air estime que, entre mars et août 2026, 32 des 41 pays africains étudiés ont supporté une hausse de leurs coûts d’importation de combustibles fossiles, pour un montant cumulé de 21,9 milliards de dollars. À l’inverse, neuf pays exportateurs ont enregistré 21,6 milliards de dollars de gains supplémentaires.
Le paradoxe est cependant considérable : être producteur de pétrole ne signifie pas nécessairement être protégé contre le choc. Plusieurs producteurs africains exportent du brut tout en important des produits raffinés. Une partie du gain budgétaire procuré par un baril plus cher peut ainsi être absorbée par l’augmentation du coût du diesel, de l’essence et du transport.
Le Nigeria illustre cette nouvelle équation. Le pays bénéficie de la hausse des recettes pétrolières, mais dispose désormais d’un autre atout avec la montée en puissance de la raffinerie Dangote. Celle-ci pourrait permettre au Nigeria de transformer une partie de son avantage pétrolier en avantage industriel et de contribuer davantage à l’approvisionnement en produits raffinés du marché africain.
C’est peut-être là l’un des enseignements économiques les plus importants de la crise : dans un monde de plus en plus exposé aux ruptures géopolitiques, posséder une ressource ne suffit plus ; il faut maîtriser la chaîne de valeur.
Le paradoxe des producteurs africains
Cette crise révèle cependant une autre réalité : l’Afrique n’est pas seulement une victime du choc énergétique. Elle possède une partie des ressources susceptibles de contribuer à la nouvelle équation mondiale. Le Nigeria, l’Algérie, l’Angola, la Libye ou encore le Mozambique disposent d’atouts énergétiques susceptibles de prendre une importance accrue dans un environnement où les investisseurs et les acheteurs cherchent à diversifier leurs approvisionnements.
Mais la hausse des cours ne garantit pas automatiquement une transformation économique. Elle peut produire des recettes supplémentaires sans modifier profondément les structures productives. L’histoire africaine des précédents booms pétroliers invite précisément à distinguer la rente conjoncturelle de la transformation industrielle.
La question décisive est donc celle de la capacité à convertir le choc extérieur en investissement intérieur : raffineries, infrastructures portuaires, réseaux électriques, production d’engrais, stockage, agriculture irriguée, transports et industries de transformation.
Autrement dit, la crise iranienne pose à l’Afrique une question qui dépasse largement l’Iran : combien de temps encore le continent acceptera-t-il de dépendre de chaînes d’approvisionnement qu’il ne contrôle pas ?
De la vulnérabilité à l’autonomie
Le choc actuel peut ainsi accélérer plusieurs mutations. La première concerne le raffinage. L’Afrique exporte encore d’importantes quantités de pétrole brut tout en important des produits raffinés. La multiplication des crises internationales rend cette situation de moins en moins soutenable économiquement.
La deuxième concerne les engrais. Le développement d’une production africaine plus importante, à partir des ressources gazières, phosphatières et autres matières premières disponibles sur le continent, pourrait réduire l’exposition aux ruptures extérieures.
La troisième concerne les énergies renouvelables. Lorsque le pétrole franchit durablement les 100 dollars, les investissements dans le solaire, l’éolien, les réseaux et le stockage deviennent aussi une question de souveraineté économique.
La quatrième est logistique. Le développement des ports africains, des corridors ferroviaires et des connexions interrégionales n’est plus seulement un enjeu de commerce. Il devient une assurance contre les chocs géopolitiques.
Le continent peut également tirer parti de sa position géographique. Les tensions autour de la mer Rouge et du golfe d’Aden renforcent l’importance stratégique des façades africaines de la mer Rouge, de l’océan Indien et de l’Atlantique. Les ports africains et les corridors qui les relient à l’intérieur du continent peuvent acquérir une valeur nouvelle dans la recomposition des routes commerciales mondiales.
L’Afrique face à son moment de vérité
Le paradoxe du conflit irano-américain est finalement assez simple : l’Afrique subit une crise dont elle ne maîtrise ni l’origine ni les protagonistes, mais dont elle peut tirer des enseignements sur sa propre trajectoire économique.
La première leçon est celle de l’interdépendance. Une crise dans un détroit de quelques dizaines de kilomètres peut provoquer une hausse du carburant à Dakar, renchérir le fret à Mombasa et modifier la politique monétaire à Pretoria.
La deuxième est celle de la diversification. Les économies africaines les plus exposées sont celles qui cumulent dépendance énergétique, dépendance alimentaire, faibles capacités industrielles et monnaies vulnérables.
La troisième est celle de la transformation locale. Exporter du pétrole et importer de l’essence, exporter des minerais et importer des produits manufacturés, exporter des matières premières agricoles et importer des intrants : ces modèles deviennent de plus en plus coûteux dans un monde où les chaînes logistiques sont soumises à des risques géopolitiques permanents.
Le bras de fer entre Washington et Téhéran pourrait donc laisser derrière lui plus qu’une facture pétrolière. Il pourrait accélérer une prise de conscience : pour l’Afrique, la souveraineté économique ne consiste plus seulement à posséder des ressources. Elle consiste à pouvoir produire, transformer, transporter et financer une part croissante de ce dont elle a besoin.
C’est peut-être le véritable enjeu africain de la crise iranienne. Le conflit se déroule au Moyen-Orient. Mais la bataille pour la résilience économique, elle, se joue aussi en Afrique.