

Le concept « low cost » n’est pas nouveau. Il date de 1971, l’année où Herb D. Kelleher a créé Southwest Airlines, compagnie alors confinée à l’État du Texas jusqu’en 1978 — année où le président Carter a instauré l’« Open Sky » aux États-Unis. Cette décision a libéré les énergies et permis à toute compagnie aérienne de desservir n’importe quelle route en mettant sur le marché les tarifs qu’elle souhaitait.
Nous sommes maintenant habitués à la liberté tarifaire, mais elle ne date que de cette année-là : l’adoption de la liberté d’exploitation a réellement ouvert le transport aérien à de nouvelles couches de clientèle, alors qu’il était jusque-là réservé aux « riches. »
Un choc pour les opérateurs historiques
L’arrivée des transporteurs « low cost » a été un véritable choc pour les opérateurs historiques, habitués à des pratiques qui leur permettaient de n’être pas trop regardants sur leurs charges. Ils ont bien vite vu le danger, sans trop vouloir admettre la nouvelle réalité : de nouveaux acteurs pouvaient gagner de l’argent en vendant les prestations sur la base de trajets aller simple, et non plus aller-retour, et en proposant des tarifs souvent inférieurs de 50 % aux prix habituels. C’était incompatible avec les habitudes des compagnies classiques qui, pour devenir compétitives, devaient à la fois revoir leur exploitation et la gestion de leur personnel, tout en maintenant une qualité de produit supérieure à celle des nouveaux entrants. Bref, il fallait faire des sacrifices que les opérateurs classiques ne voulaient pas consentir.
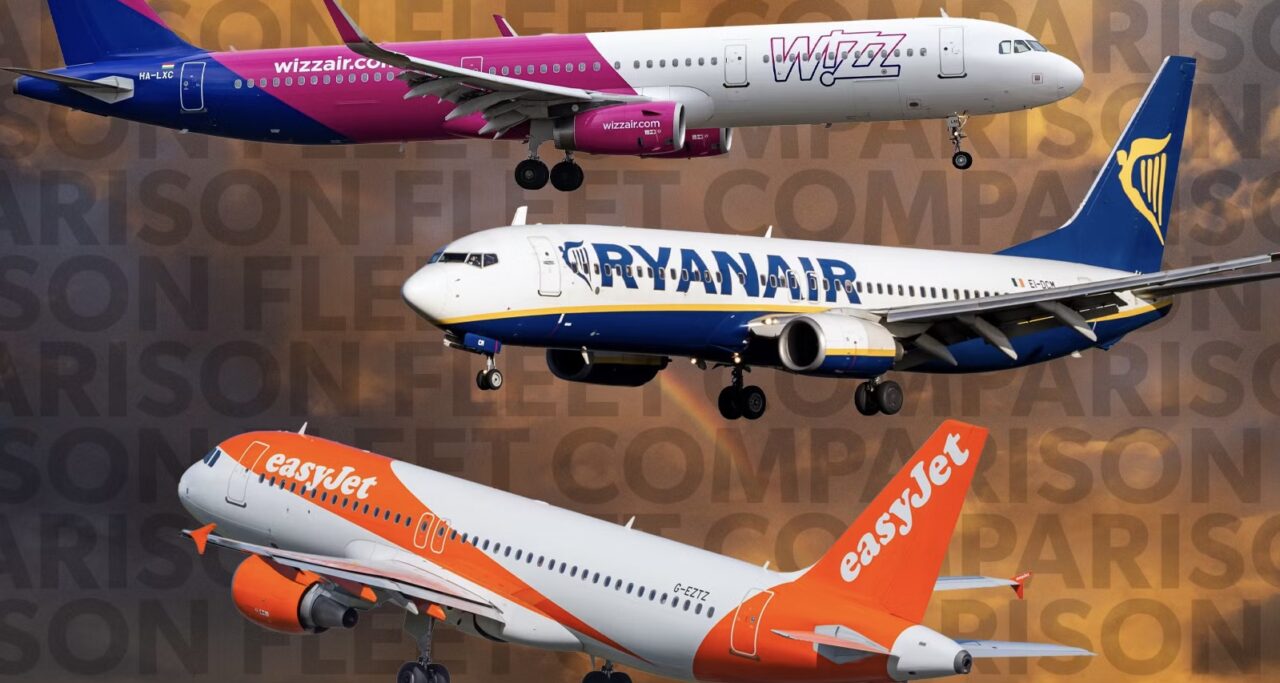
Seulement, les clients traditionnels se sont mis à préférer un service moindre contre des tarifs, eux, très compétitifs, surtout sur des vols de courte durée. C’est ainsi que l’Europe est devenue une réelle opportunité pour les nouveaux arrivants. EasyJet a fait la preuve de la validité du concept dès 1995 et, à peu près à la même époque, Michael O’Leary a pris les commandes de Ryanair, avec les succès que l’on connaît. Petit à petit, de nouveaux transporteurs « low cost » ont essaimé sur tous les continents. À ce jour, 183 compagnies opèrent sur ce modèle : 14 en Afrique, 41 en Amérique, 71 en Asie, 47 en Europe et 10 au Moyen-Orient. Elles sont devenues incontournables et alignent un nombre considérable d’appareils : 809 pour Southwest, 651 pour Ryanair, 356 pour EasyJet. Et la plus grosse commande d’Airbus a été passée par la « low cost » indienne IndiGo, avec 500 avions.
Le modèle s’essouffle et se transforme
Il semblerait, à première vue, que ce modèle doive dominer le transport aérien de demain. Rien n’est moins sûr. D’abord, le Covid est passé par là, et la frustration des passagers privés de voyages a été telle qu’ils ont accepté de considérables augmentations tarifaires pour retrouver le droit de se déplacer en avion. Ensuite, les compagnies traditionnelles ont progressivement mis sur le marché des tarifs alignés sur ceux des « low cost », même si l’exercice tenait parfois plus du cosmétique que du réel. Enfin, les compagnies « low cost » ont, elles aussi, vieilli : comme leurs homologues traditionnelles, elles ont alourdi leurs charges sous la pression de syndicats largement appuyés par les autorités administratives. Des conflits sociaux se sont installés, les salariés réclamant d’être traités comme leurs collègues des compagnies classiques.
Devant ce phénomène, les « low cost » sont elles-mêmes amenées à aménager leur concept. Au lieu de se battre sur les prix, elles choisissent désormais de le faire sur la qualité du produit. Southwest, par exemple, vient d’annoncer l’ouverture d’une quarantaine de salons dans les aéroports. Alors que l’un des fondements du modèle était de se passer du circuit de distribution et de ne pas émettre de billets, on voit ces opérateurs signer des accords « interline » avec des transporteurs traditionnels — ce qui implique d’émettre des billets et de passer par les GDS (systèmes de distribution globale) pour ouvrir leur inventaire aux agences de voyages. Ajoutons à cela des annonces de hausses tarifaires, fait bien nouveau, même si le prétexte invoqué est la guerre du Golfe.
Le client, vrai vainqueur de la partie
De leur côté, les opérateurs traditionnels repensent leur produit et le modernisent dans le sens du confort. American Airlines vient d’annoncer la transformation de sa classe affaires, qui ressemblera très fort à ce qu’était autrefois la première classe. Les opérateurs historiques européens remettent en service leur première classe, le tout avec des appareils plus modernes et incomparablement plus confortables que ceux des générations précédentes.
Reste à repenser l’interface entre les aérogares et les avions : les procédures d’embarquement, qui consistent à entasser les passagers de longues minutes dans les passerelles, sont pour le moins discutables.
Le client est en train de gagner la partie et il devient le vrai enjeu des opérateurs, qu’ils soient « low cost » ou traditionnels. Et c’est tant mieux.
 Etats-Unis