La montée en puissance des normes ESG (environnementales, sociales et de gouvernance) s’impose aujourd’hui comme un nouveau standard mondial de régulation économique. Pourtant, en Afrique, la conformité d’entreprise demeure traversée par des fragilités structurelles qui interrogent la capacité réelle de ces dispositifs à produire une transformation durable.
Ces failles ne relèvent ni d’un déficit de compréhension normative, ni d’un rejet du principe de responsabilité. Elles résultent notamment de déséquilibres profonds entre l’importation de standards globaux, les réalités institutionnelles locales et les logiques économiques de survie.
Premier frein majeur : l’asymétrie normative
Les normes ESG sont majoritairement conçues dans les pays du Nord, pour des entreprises évoluant dans des environnements institutionnels stabilisés. En Afrique, leur application sans contextualisation produit souvent une conformité de façade, centrée sur le reporting plus que sur l’impact réel.
Deuxième faille : la fragilité de l’État régulateur
Dans de nombreux pays africains, les capacités de contrôle, de sanction et de suivi sont limitées. La conformité devient alors largement volontaire, sous l’effet de pressions externes – investisseurs, bailleurs, donneurs d’ordre – plutôt que d’un cadre juridique effectif.
Troisième frein : la fragmentation des chaînes de valeur
L’économie informelle, la sous-traitance éclatée et l’asymétrie contractuelle rendent illusoire une conformité cantonnée au périmètre juridique de l’entreprise. Les risques sociaux et environnementaux sont déplacés, non traités.
Quatrième fragilité : la gouvernance interne
Trop souvent, la conformité reste marginale dans les organigrammes, perçue comme une contrainte et non comme un outil stratégique. La culture du risque est faible et les mécanismes d’alerte peu crédibles.
Enfin, l’ESG se heurte à une contradiction fondamentale : exiger des standards élevés dans des contextes où l’accès à l’énergie, à la sécurité, à l’eau ou à la justice demeure inégal. L’ESG est alors perçu comme une norme exogène, voire punitive.
Pourtant, l’Afrique peut devenir un laboratoire de réinvention de la conformité. Cela suppose une hybridation des normes internationales avec les cadres régionaux (OHADA, UEMOA, CEDEAO), une logique d’impact plutôt que de conformité documentaire, et un véritable ancrage territorial.
La conformité en Afrique ne doit pas être une simple transposition disciplinaire. Elle doit devenir un projet politique et économique, au service de la création de valeur locale, de la stabilité sociale et de la confiance institutionnelle.
![Alternative & Management | Afrique : freins et failles de la conformité d’entreprise : le révélateur ESG [Par Pierre-Samuel Guedj] Ces failles ne relèvent ni d’un déficit de compréhension normative, ni d’un rejet du principe de responsabilité. Elles résultent notamment de déséquilibres profonds entre l’importation de standards globaux, les réalités institutionnelles locales et les logiques économiques de survie.](https://afrimag.net/wp-content/uploads/2026/01/ESG-.jpg)

![Éclairage | Blanchiment des capitaux : la RDC sort de la liste grise du GAFI après quatre ans de surveillance renforcée [Par Willy Lukanga] Depuis son arrivée à la présidence de la République, Félix Antoine Tshisekedi Tshilombo a fait de la lutte contre la corruption et les pratiques financières illicites un axe affiché de son action. Le corpus juridique a suivi : la loi n°22/068 du 27 décembre 2022 relative à la lutte contre le blanchiment des capitaux et le financement du terrorisme a modernisé le cadre applicable, et le président de la République a inauguré en mars 2023 le nouveau siège de la Cellule nationale des renseignements financiers (CENAREF).](https://afrimag.net/wp-content/uploads/2026/10/RDC--450x212.jpg)
![Éclairage | Les dirigeants sociaux de la société anonyme et la méconnaissance de l’image fidèle : un risque qui pourrait coûter 1 million de dirhams et 6 mois d’emprisonnement [Par Hassan Ouatik, expert-comptable, OEC Paris] Le Code général de normalisation comptable (CGNC) précise que « l'originalité du concept d'image fidèle tient à la fois à son absence de définition et au fait qu'il convient, dans des cas exceptionnels, de déroger aux dispositions de la Norme, pour tenter d'atteindre cette fidélité ». « La Norme est en effet conçue de telle sorte que l'application de ses règles conduise, et suffise a priori, à l'obtention d'une image fidèle. »](https://afrimag.net/wp-content/uploads/2026/10/Justice--450x245.webp)
![Éclairage | Les dirigeants sociaux de la société anonyme et les sanctions pénales au titre des infractions dans le domaine comptable [Par Hassan Ouatik, expert-comptable, OEC Paris] Qualités, pouvoirs et vocabulaire du risque En cette qualité, ils disposent des pouvoirs les plus étendus pour agir au nom et pour le compte de la société. Leur appellation varie selon le « risque » du moment : membres d'organes de gestion ou de direction dans les situations normales, voire dans les situations difficiles mais corrigibles ; représentants légaux ou chefs d'entreprise dès les débuts des procédures collectives ; enfin, dirigeants, terme le plus souvent associé à la responsabilité et aux sanctions.](https://afrimag.net/wp-content/uploads/2026/10/SOCIETE-ANONYME-450x231.jpg)
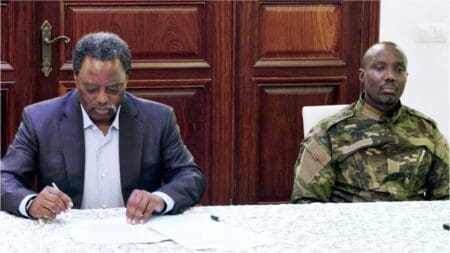
![Analyse | Joseph Kabila à la tête du FRN : Kinshasa avait-elle raison depuis le début, et quel avenir pour Doha et le dialogue national ? [Par Willy Lukanga] Joseph Kabila, qui a dirigé la RDC de 2001 à 2019, ne se présente plus uniquement comme un ancien chef de l'État critique envers son successeur. Il assume désormais la direction d'une structure regroupant des acteurs engagés dans une rébellion armée contre les institutions de la République.](https://afrimag.net/wp-content/uploads/2026/10/Lancien-president-congolais-Joseph-Kabila--450x253.jpg)